Points clefs:
.Depuis 50 ans, nous vivons en économie ouverte, et nous en avons profité. La dette française est détenue pour plus de moitié par des investisseurs non résidents. Le couple rendement / risque d’une obligation française est resté attractif pendant toute cette période de financiarisation. Car la France dispose d’atouts structurels, c’est un pays riche sans problème de solvabilité
MAIS, le risque politique français s’accroît et pourrait poser un jour la question de la crise de liquidité, dans un contexte de hausse mondiale des taux d’intérêt. Les obligations françaises sont attaquées en termes absolus (hausse du taux 10 ans à 4.56%) et relatifs ( nouveau point haut cette année de 105points de base du spread OAT / Bund le 18 sept).
. Premier problème politique , le budget 2027 sera discuté pendant l’automne; le gouvernement minoritaire survivra t il?
.Deuxième problème, plus grave :le scénario central pour les élections présidentielles donné aujourd’hui par les sondages serait un deuxième tour entre les populistes Mme Le Pen et M Mélenchon, perspective qui déplaît fortement aux marchés. De la gauche sociale démocrate à la droite conservatrice, l’émiettement actuel favorise les populistes. Ce scénario central n’est pas immuable. La campagne sera encore longue.
.Il n’y a pas de crise financière, juste des tensions sur les taux. L’Etat français n’a aucun problème pour vendre ses obligations. Le couple rendement risque d’une obligation française reste attractif; elle rapporte plus car elle est plus risquée qu’avant. Selon moi, les tensions sur les taux ne sont pas terminées.
Pour savoir si une crise financière commence, surveillons la liquidité; comment les adjudications du Trésor se déroulent-elles ? Les étrangers continuent ils d’acheter ?L’autre élément crucial sera les flux de capitaux sortants; si l’argent commence à sortir de France de manière significative, là il faudra s’inquiéter. Mais on n’y est pas encore.
La France n’a pas de problème de solvabilité
Depuis les années 70/80, en plusieurs étapes, la fin du contrôle des changes puis la longue marche vers la monnaie commune, l’Euro avec convergence des économies européennes ont permis une ouverture des marchés financiers. Le capital est mobile, nous vivons en économie ouverte et nous en avons profité. Pour l’économie européenne et donc aussi pour la France, cela s’est traduit
- par une forte baisse des taux d’intérêt: plus de 10% pour une obligation 10 ans française fin des années 70 – l’inflation était beaucoup plus élevée – à 0% en 2020-2022 au plus bas pendant la crise Covid.
- par une forte croissance des flux de capitaux financiers et industriels, nourrissant la croissance économique en finançant l’investissement
- par une financiarisation générale des économies, qui a permis par exemple, un développement du marché immobilier avec une hausse des taux d’acquisition des ménages de leur résidence principale.
Une conséquence de ces mouvements de capitaux est que la dette française -qui par ailleurs est en croissance en % du PIB depuis 50 ans- est détenue pour plus de moitié par des investisseurs non résidents. Selon la Banque de France, au premier trimestre 2026, les non résidents détiennent 57.5% de la dette négociable de l’Etat. Le couple rendement / risque d’une obligation française reste attractif pendant toute cette période de financiarisation. Le rendement est un peu supérieur à celui des obligations allemandes, le meilleur risque de la zone Euro. Et le risque de défaut français est inexistant. L’Etat français a pu placer massivement ses obligations sur les marchés financiers, la dette augmentant sans cesse depuis le dernier excédent budgétaire de 1974 (en nominal, et surtout en % du PIB). Cette année, l’Etat français va émettre 310 milliards d’euro (source: Agence France Trésor) pour financer son déficit et «rouler» ses obligations qui arrivent à échéance; les investisseurs étrangers participeraient à hauteur d’au moins la moitié de la demande.
NB: Pour le lecteur intéressé par des détails chiffrés sur la dette, je renvoie à l’excellent papier des Décodeurs du journal le Monde du 16 sept «Comprendre la crise des finances publiques françaises en graphiques : dette, déficits et taux d’intérêt»
Pour attirer les capitaux, la France dispose d’atouts à long terme, que les investisseurs obligataires apprécient: ses infrastructures, ses systèmes éducatif et de santé, sa main d’oeuvre formée et à haute productivité, ses solides institutions démocratiques, politiques et juridiques. Ainsi, des alternances politiques se sont déroulées sans problème dans le passé. La France fait partie des leaders mondiaux dans un certain nombre de secteurs économiques: aéronautique, luxe, tourisme, culture, vins (liste non exhaustive bien sûr!).
En bref, la France est un pays riche qui a des actifs en face de sa dette de 3536 milliards € en mars 2026 et qui ne rencontre pas , y compris aujourd’hui, de problème de solvabilité.MAIS, la question du risque à court terme se pose avec insistance sur les marchés aujourd’hui; dans un contexte de hausse mondiale des taux d’intérêt, le risque politique français accroît les tensions et pourrait poser un jour la question de la crise de liquidité. La question se poserait le jour où les investisseurs étrangers se mettraient en grève.
Les deux aspects d’une crise financière
Une crise financière, que cela soit pour une entreprise ou un pays a toujours deux aspects. D’une part, la solvabilité : les dettes sont elles couvertes par les actifs ? Les actifs sont ils suffisants pour rembourser les dettes en cas de besoin ? Une condition est que les actifs soient vendables. C’est le deuxième aspect: la crise de liquidité survient si l’agent économique en difficulté n’a pas de liquidités, même si la valeurs de ses actifs (difficiles à vendre) dépasse la valeur de ses dettes. La crise se traduit alors par une course aux capitaux; l’agent économique en question doit accepter les conditions des apporteurs de liquidités. Pour un pays, le FMI ou les banques centrales apportent des liquidités, mais en échange de réformes et de politiques d’assainissement , d’austérité imposées. Le plus souvent, cela se traduit par une forte baisse de toutes les dépenses de l’Etat endetté.
La montée des risques
On constate bien aujourd’hui une forte hausse du spread OAT/ BUND , écart de rendement entre obligations 10 ans françaises et allemandes, mesure reconnue de perception du risque par les marchés financiers. Comme le dit le titre du graphe ci dessous, datant du 13 sept, les obligations françaises sont attaquées en termes absolus ( hausse du taux à 4.56% le 18 sept) et relatifs ( spread à 105 points de base le 18/9). Ces niveaux n’ont pas été atteints depuis 2007, le graphe s’arrête en 2017!
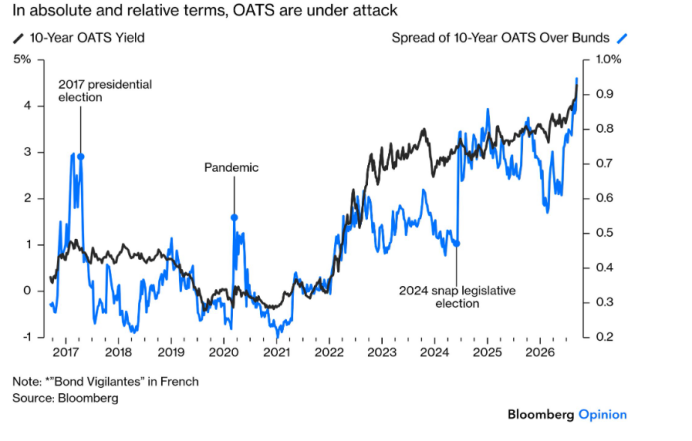
La hausse des taux obligataires est un phénomène général, lié à plusieurs facteurs : l’inflation, en partie crée par la hausse des prix du pétrole et la guerre en Iran, la forte hausse des dettes des Etats, les importants investissements privés dans l’Intelligence Artificielle, des niveaux de taux historiquement très bas après la crise Covid 19 qui n’intégraient plus de primes de risque.Celles ci sont en train de se reconstituer.
Mais les taux français montent davantage à cause du risque politique français spécifique. Ce risque a deux aspects : à court terme cet automne, la discussion du budget 2027. Et à plus long terme, l’élection présidentielle de avril/ mai 2027 et ses conséquences.
La discussion du budget 2027
La discussion du budget 2027 sera un exercice risqué pour l’actuel gouvernement minoritaire à l’Assemblée Nationale . Il risque effectivement la censure sur cette question, et de ne pas passer l’année. Sur la question budgétaire elle même, en 2026, il ne faut pas attendre grand chose. Le déficit public s’améliorera moins que prévu, tendance qui se poursuivra très probablement en 2027 selon les premières indications du ministre de l’économie. Le déficit public restera supérieur à 5% du PIB. Les causes sont multiples: la hausse des taux d’intérêt alourdit la facture de la dette, on parle maintenant d’un coût total de l’ordre de 70 milliards pour 2026 ( le gouvernement espère 65mrds dans ses dernières estimations faites avant la dernières hausse des taux). Et donc davantage pour 2027! La croissance économique a été plus faible que prévue, avec moins de rentrées fiscales, et les dépenses de l’Etat ont été un peu supérieures aux prévisions (comme toujours): sécheresse, incendies, hausse du prix des carburants… Ces mêmes facteurs rendent le budget 2027 très difficile et créent des tensions sociales particulièrement perceptibles en cette rentrée.
Contrairement aux engagements pris par la France, le déficit public ne s’améliore pas, la dette continue d’augmenter au même rythme. Les marchés financiers et les partenaires européens apprécieront. Rien de vraiment nouveau dans ces éléments qui expliquent une partie de la hausse du spread OAT/Bund, et qui ont déjà été partiellement intégrés par les marchés.
La campagne présidentielle
Le scénario central donné aujourd’hui pas les sondages -avec toutes les précautions d’usage requises- serait un deuxième tour entre les populistes Mme Le Pen et M Mélenchon, perspective qui déplaît aux marchés financiers et qui explique aussi une partie de la hausse des taux français.
Le programme économique du RN est flou, car plusieurs tendances s’affrontent au sein du RN, entre un libéralisme modéré et un étatisme plus doctrinaire et interventionniste. Mme Le Pen n’est pas à l’aise pour parler d’économie. Elle a souvent changé d’avis sur des questions économiques importantes comme par exemple l’appartenance à l’Euro, le libre échange, la libre circulation au sein de l’UE etc… Elle annonce pour octobre un plan d’économies de 125 milliards sur les dépenses de l’Etat, sur 5 ans; des précisions sont attendues. D’autant que Mme le Pen veut deux actions immédiates pour plaire à sa base électorale: tout d’abord, une baisse de l’age de départ à la retraite, qui coûterait selon elle 9 milliards, plus vraisemblablement 15 en année pleine. De même, elle veut activer en priorité une relance du logement. La préférence nationale et la fin de certaines contraintes réglementaires, thèmes favoris du RN, ne suffiront pas. Il faudra dépenser plus, mais rien n’est dit sur le combien ni sur le comment. Par ailleurs, le RN insiste beaucoup sur une baisse de la contribution française à l’Union Européenne, mais le pays a signé des traités. La France ne décide pas seule. Une tension avec les partenaires européens est très probable. Il y a donc, selon moi, un risque de tensions fortes sur les marchés en cas de victoire de Mme Le Pen. Ce fut d’ailleurs le cas avec l’élection de Mme Méloni il y a 4 ans, les marchés avaient testé le nouveau pouvoir italien. La suite reste ouverte.
Le programme économique de M Mélenchon est encore pire pour les marchés financiers, mais c’est probablement à dessein, pour séduire sa base électorale très anti-capitaliste. On parle beaucoup de son annulation/gel de la dette publique française que la Banque de France (BdF) a dans son bilan à la suite des achats d’obligations sur le marché pendant la crise Covid 19. M. Mélenchon veut jouer à l’apprenti sorcier sur un sujet technique, difficile, qui soulève au moins trois questions dangereuses. a)La valeur actuelle de ces obligations détenues a baissé puisque les taux ont fortement monté depuis leur acquisition; donc la BdF réaliserait une perte si elle annulait ces dettes. De combien ? Il faudrait alors reconstituer les fonds propres de la BdF, car on parle de très gros montants de dettes ( environ 600milliards€) et de pertes. Qui aurait les moyens de le faire ? Pas l’Etat français. b)Une dette a toujours une contrepartie dans le bilan d’une institution financière (la BdF a utilisé des ressources pour acheter ces obligations); quel impact sur son bilan, autre que sur les fonds propres diminués ? c)le programme de rachat de dettes avait été décidé au niveau européen par l’Eurosystème et la BCE, en complète coordination, car les obligations sont émises en Euro, devise commune. Quel serait l’impact d’une décision française unilatérale ?Il est fort probable que des tensions avec les partenaires européens se produiraient.
Dans le programme de LFI, on trouve aussi une relance massive des dépenses de l’Etat pour les services publics, pour des investissements écologiques, etc. Pour financer cela, les impôts sur les sociétés et les particuliers les plus riches sont attendus en forte hausse. Enfin, LFI voudra probablement contraindre les investisseurs et les 0.1% les plus fortunés, pour éviter les sorties de capitaux. Imaginez l’impact sur les investisseurs non résidents anticipant une éventuelle limitation aux mouvements de capitaux…
Aujourd’hui, dans un deuxième tour entre populistes, selon les sondages, Mme Le Pen gagne facilement, M. Mélenchon est un repoussoir pour beaucoup de centristes et de modérés. Donc la probabilité aujourd’hui, que M.Mélenchon puisse appliquer son programme est faible, nulle à mon avis.
Pour qu’un candidat modéré puisse dépasser M.Mélenchon et accéder au deuxième tour, il y a une condition nécessaire, mais non suffisante: que le nombre de candidats des partis de gouvernement diminue. De la gauche sociale démocrate à la droite conservatrice, l’émiettement actuel favorise les populistes qui eux sont des leaders incontestés de leur parti. Le scénario central du moment, un deuxième tour entre populistes, n’est pas immuable, loin s’en faut. On va voir dans les prochains mois des alliances, des ralliements négociés au sein des modérés. La campagne sera encore longue.
Conclusion
Il n’y a pas de crise financière aujourd’hui, juste des tensions sur les taux. L’Etat français continue d’émettre et n’a aucun problème à vendre ses obligations, qui lui coûteront plus cher, en raison des taux d’intérêt plus élevés. Pour les investisseurs, le couple rendement/risque d’une obligation française reste attractif; elle rapporte plus car elle est plus risquée qu’avant à cause de la situation politique. Rien d’inhabituel donc pour les marchés. Selon moi, les tensions sur les taux ne sont pas terminées, nombre investisseurs ont pris des positions pour gagner de l’argent avec l’élargissement du spread OAT/ Bund( les hedge funds par exemple, se sont mis long Bund et short OAT). Comme je l’expliquais dans mon podcast précédent, les actifs financiers français vont continuer de sous-performer.
Pour savoir si et quand une crise financière commence, il faudra surveiller la liquidité; par exemple, comment les adjudication du Trésor se déroulent elles? On peut regarder le site de l’Agence France Trésor qui publie le calendrier des adjudications et les résultats.
L’autre élément crucial sera les flux de capitaux sortants; si l’argent commence à sortir de France de manière significative en anticipation d’un risque de fermeture des frontières, là il faudra s’inquiéter. Mais on n’y est pas encore !